2020光纤光缆行业调研分析报告
一、行业概况
2020年,全球光纤光缆行业在曲折中前行。受新冠疫情影响,上半年部分项目延迟,需求短期承压;下半年随着国内“新基建”政策发力,5G网络、数据中心等建设提速,行业逐步回暖。中国作为全球最大的光纤光缆生产国和消费国,2020年光缆产量约2.9亿芯公里,占全球比重超过50%。行业整体呈现“前低后高、竞争加剧、盈利承压”的态势。
二、市场规模与需求分析
2020年全球光纤光缆市场规模约为420亿美元,同比小幅下降2.1%。分区域看,中国市场受益于5G独立组网及双千兆网络建设,需求保持增长,全年光缆集采量约1.5亿芯公里;海外市场方面,欧美地区疫情反复导致电信投资节奏放缓,需求下滑约5%-8%。
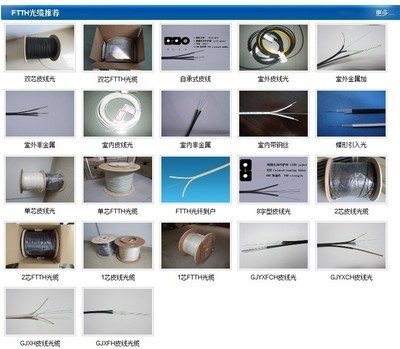
需求结构上,5G基站前传/中传/回传光缆、数据中心互联(DCI)用高端光纤需求增长显著;而传统FTTH覆盖需求趋于饱和,普通宽带接入光缆占比下降。预计2021年随着全球经济复苏和5G规模商用,全球需求将恢复至4%-6%的增长。
三、供给与竞争格局
2020年全球光纤光缆产能利用率约65%,仍处于过剩状态。中国厂商在全球市场份额持续提升,长飞、亨通、烽火、中天四家企业合计占据全球约40%的市场份额。但行业竞争激烈,集采价格连续下滑,2020年中国移动普缆集采均价较2019年下降约30%,导致企业利润空间大幅压缩,部分中小厂商退出市场。
光缆产品结构方面,常规室外光缆仍为主体,但高密度、大芯数、阻燃、全干式等特种光缆需求上升;G.654.E大有效面积光纤在干线应用加速。
四、技术发展与创新
2020年,光纤光缆技术向大容量、低时延、高可靠方向演进。G.654.E光纤在5G承载网和干线扩容中开始规模部署;OM5多模光纤在数据中心短距传输中应用扩大;多芯光纤、空分复用等前沿技术研发取得进展。光缆结构上,轻型全干式光缆、气吹微缆等适应5G快速部署的产品成为热点。智能化制造和工业互联网在生产端的应用提升了效率。
五、挑战与机遇
挑战:全球疫情反复、贸易保护主义抬头、集采价格持续低位、产能过剩结构性矛盾突出。
机遇:中国“新基建”政策、5G网络规模建设、数据中心高速增长、海外市场数字化需求释放、FTTR(光纤到房间)等新场景拓展。“碳中和”目标推动绿色光缆产品需求。
六、趋势展望
预计2021-2023年,行业将逐步走出低谷。5G建设高峰期与数据中心扩容将拉动需求温和增长,但价格竞争仍将持续,行业集中度进一步提升。企业需加大研发投入,向高端产品、解决方案转型,并积极布局海外市场以对冲国内价格压力。长期看,光纤光缆作为信息基础设施的物理底座,需求基本面稳固,行业将走向高质量发展阶段。
如若转载,请注明出处:http://www.wanzhuanxcx.com/product/62.html
更新时间:2026-11-21 12:44:59